Domain zufriedener-kunde.de kaufen?
Wir ziehen mit dem Projekt
zufriedener-kunde.de um.
Sind Sie am Kauf der Domain
zufriedener-kunde.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zufriedener-kunde.de kaufen?
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **

Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
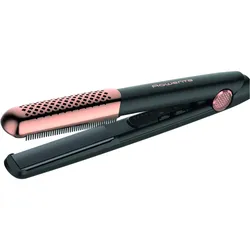
Rowenta, Glätteisen, Haarglätter, tolle Erfahrung• Der integrierte Kamm von den Wurzeln bis zu den Haarspitzen führt das Haar durch die 3D-Floating-Platten, die so konzipiert sind, dass sie einen konstanten und optimalen Kontakt mit dem Haar gewährleisten; • Rowentas vielseitiges Werkzeug, das dank des abnehmbaren Kamms für jeden Wunsch geeignet ist, ermöglicht es Ihnen, im Handumdrehen vom Glätten zum Locken zu wechseln; • Keramikplatten fördern eine gleichmäßige Wärmeableitung zwischen den Platten; der integrierte Mikroprozessor überwacht die Temperatur und passt sie an, um während der gesamten Glättungssitzung eine konstante Wärme aufrechtzuerhalten; • Genießen Sie maximale Vielseitigkeit und Präzision mit fünf Temperatureinstellungen (120, 140, 160, 180, 200). Niedrige Temperaturen von 120 ° und 140 ° begrenzen die Hitze und ermöglichen eine Anpassung zwischen zwei Bügelvorgängen; • Aufwärmzeit von nur 25 Sekunden für einen perfekten Look im Handumdrehen und ein ultrakompaktes Reiseformat mit extra langem Kabel, damit Sie Ihrer Kreativität überall und jederzeit freien Lauf lassen können.74,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschlecht als gelebte Erfahrung, FachbücherGeschlecht ist keine abstrakte Kategorie, sondern gelebte Erfahrung - und in vielen Situationen eine Frage von Anerkennung, Versorgung und Sprache. Wer über trans*, inter* und queere Lebensweisen spricht, berührt immer auch Medizin und Psychotherapie, Recht und Politik, Biografien und Körper. In kurzen, gut zugänglichen Texten geben die Autor*innen Ein- und Ausblicke in die trans* und queere (Gesundheits-)Versorgung, in psychotherapeutische und psychoanalytische Perspektiven sowie in soziologische und rechtliche Einordnungen. Zeitgeschichtliche Rückblicke sowie Beiträge zu Medien, Kunst und Körper vervollständigen das Panorama. So entsteht ein vielstimmiger Band, der nicht verkürzt, sondern differenziert und gerade dadurch eine tiefere Einsicht in professionelle, politische und private Erfahrungen mit geschlechtlicher Variation ermöglicht. Der Band ist Annette Güldenring gewidmet, die sich seit Jahrzehnten an der Schnittstelle von klinischer Praxis, Forschung und Engagement für eine menschenwürdige Versorgung und für geschlechtliche Vielfalt einsetzt. Mit Beiträgen von Julia Bohr, Angelika Eck, Johannes Fuss, Annette Güldenring, Susanne Krege, Richard Kühl, Phil C. Langer, Richard Lemke, Lieselotte Mahler, Anna Katharina Mangold, Götz Mundle, Timo Nieder, Niclas O'Donnokoé, Friedemann Pfäfflin, Wilhelm F. Preuss, Udo Rauchfleisch, Arn Sauer, Gunter Schmidt, Hannah Schütz, Katinka Schweizer, Wolfgang Senf, Mick van Trotsenburg, Lucie G. Veith und Paula-Irene Villa.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunde von Nirgendwo, Belletristik von William MorrisEinzige lieferbare vollständige Ausgabe! William Morris' sozialistische Utopie "Kunde von Nirgendwo" spielt mit der Wortbedeutung von U-topia als Nicht-Ort. Dabei ist sein Roman sehr genau verortet, nämlich im Londoner Vorort Hammersmith. Dort geht gegen Ende des 19. Jahrhunderts ein Mann mittleren Alters nach einer hitzigen Diskussion im Debattierklub zu Bett - um über hundert Jahre zu schlafen. Als er aufwacht, findet er die Grossstadt in eine ländliche Idylle zurückgebaut, die Umweltzerstörungen sind rückgängig gemacht, in der Themse kann man gar Lachse fangen. Er stellt fest, dass Geld und Eigentum abgeschafft wurden, es herrscht Tauschwirtschaft, Berufe werden nach Neigung und Laune gewechselt; die Kinder lernen nicht in der Schule, sondern im Leben und sowieso nie aus... William Morris' Vorstellung eines utopischen London kontrastierte aufs Schärfste mit der Realität seiner Zeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hexe oder Heilerin, Belletristik von Erich KundeDie Niederlande, 1634: Reete Wittmann kommt in einem Amsterdamer Beginenhof zur Welt. Die Leidenschaft für die heilende Kraft der Kräuter ist ihr in die Wiege gelegt. Sobald sie kann, versucht sie, mit ihren Fähigkeiten ihr Glück zu machen, doch wird ihr dies in ihrer Zeit möglich sein? Erich Kundes packendes Werk ist nicht nur ein Roman über eine mutige, selbstbestimmte Frau, sondern auch das Bild einer Epoche, in der Überkommenes und Modernität radikal ineinandergriffen.28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **

Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
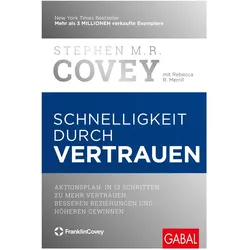
Schnelligkeit durch Vertrauen, Fachbücher von Rebecca R. MerrillOb im Beruf oder im Privatleben: Vertrauen verändert alles! Mit anschaulichen Praxisbeispielen, sofort umsetzbaren Tipps und einem konkreten Aktionsplan. Mit knapp 3 Millionen verkauften Exemplaren weltweit ist "Speed of Trust" von Stephen M. R. Covey das erfolgreichste Buch, das je über Vertrauen geschrieben wurde. Doch in Zeiten von Corona-Pandemie und Fake-News-Kampagnen steckt das Vertrauen tief in der Krise. Dabei ist Vertrauen der Erfolgsgarant für unsere Unternehmen und der Kitt für unsere Beziehungen. Klare Konzepte, um Vertrauen aufzubauen, sind wichtiger denn je. Deshalb gibt es jetzt eine komplett überarbeitete Neuausgabe von "Schnelligkeit durch Vertrauen" - mit aktuellen Praxisbeispielen und einem sofort umsetzbaren Aktionsplan! Vertrauen ist weit mehr als nur ein Wohlfühlfaktor. Es ist ein handfester Wettbewerbsvorteil und der Motor für profitable Unternehmen, leistungsfähige Mitarbeiter und starke Beziehungen. Vertrauen steigert die Arbeitsfreude, fördert Innovationen, verhindert Konflikte, reduziert Kosten und spart viel Zeit. Dennoch gehört Vertrauen zu den am meisten unterschätzten Erfolgsgaranten unserer Wirtschaft und Gesellschaft. Ob im Beruf oder im Privatleben: Stephen M. R. Covey zeigt, welche Vorteile hohes Vertrauen tatsächlich bringt. Anschaulich erklärt er, welche 13 Schritte nötig sind, um Vertrauen zu schaffen, zu vergrössern oder wiederherzustellen. Dabei steht die praktische Umsetzung immer im Mittelpunkt. Sie erfahren, wie Sie beim Aufbau von Vertrauen ganz konkret vorgehen - als Einzelner, im Team, im Unternehmen, beim Kunden und im Markt. Denn: Nichts wirkt schneller und effektiver als Vertrauen!.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eberhard Havekost, Fachbücher von Harald KundeDie Monografie über Eberhard Havekost (1967–2019) bietet einen umfassenden Einblick in das malerische Schaffen eines der bedeutendsten Künstler der zeitgenössischen Kunstszene. Sie zeigt die Vielfalt seiner Werke, die von einer einzigartigen Mischung aus realistischen, informellen und farbfeldorientierten Ansätzen geprägt sind. Havekosts Malerei ist nicht nur eine visuelle Darstellung der Welt, sondern auch eine Reflexion über die digitale Moderne und deren Einfluss auf die Kunst. Diese Publikation vereint rund 200 Gemälde und 60 Graphiken, die zwischen 1994 und 2019 entstanden sind, und dokumentiert seine Entwicklung vom Protagonisten der „Dresden Pop“-Bewegung bis hin zu einem international anerkannten Künstler. Die Monografie ist eine wertvolle Ressource für Kunstliebhaber und bietet tiefgehende Einblicke in die komplexe Bildsprache von Eberhard Havekost.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rowenta, Glätteisen, Haarglätter, tolle Erfahrung• Der integrierte Kamm von den Wurzeln bis zu den Haarspitzen führt das Haar durch die 3D-Floating-Platten, die so konzipiert sind, dass sie einen konstanten und optimalen Kontakt mit dem Haar gewährleisten; • Rowentas vielseitiges Werkzeug, das dank des abnehmbaren Kamms für jeden Wunsch geeignet ist, ermöglicht es Ihnen, im Handumdrehen vom Glätten zum Locken zu wechseln; • Keramikplatten fördern eine gleichmäßige Wärmeableitung zwischen den Platten; der integrierte Mikroprozessor überwacht die Temperatur und passt sie an, um während der gesamten Glättungssitzung eine konstante Wärme aufrechtzuerhalten; • Genießen Sie maximale Vielseitigkeit und Präzision mit fünf Temperatureinstellungen (120, 140, 160, 180, 200). Niedrige Temperaturen von 120 ° und 140 ° begrenzen die Hitze und ermöglichen eine Anpassung zwischen zwei Bügelvorgängen; • Aufwärmzeit von nur 25 Sekunden für einen perfekten Look im Handumdrehen und ein ultrakompaktes Reiseformat mit extra langem Kabel, damit Sie Ihrer Kreativität überall und jederzeit freien Lauf lassen können.74,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschlecht als gelebte Erfahrung, FachbücherGeschlecht ist keine abstrakte Kategorie, sondern gelebte Erfahrung - und in vielen Situationen eine Frage von Anerkennung, Versorgung und Sprache. Wer über trans*, inter* und queere Lebensweisen spricht, berührt immer auch Medizin und Psychotherapie, Recht und Politik, Biografien und Körper. In kurzen, gut zugänglichen Texten geben die Autor*innen Ein- und Ausblicke in die trans* und queere (Gesundheits-)Versorgung, in psychotherapeutische und psychoanalytische Perspektiven sowie in soziologische und rechtliche Einordnungen. Zeitgeschichtliche Rückblicke sowie Beiträge zu Medien, Kunst und Körper vervollständigen das Panorama. So entsteht ein vielstimmiger Band, der nicht verkürzt, sondern differenziert und gerade dadurch eine tiefere Einsicht in professionelle, politische und private Erfahrungen mit geschlechtlicher Variation ermöglicht. Der Band ist Annette Güldenring gewidmet, die sich seit Jahrzehnten an der Schnittstelle von klinischer Praxis, Forschung und Engagement für eine menschenwürdige Versorgung und für geschlechtliche Vielfalt einsetzt. Mit Beiträgen von Julia Bohr, Angelika Eck, Johannes Fuss, Annette Güldenring, Susanne Krege, Richard Kühl, Phil C. Langer, Richard Lemke, Lieselotte Mahler, Anna Katharina Mangold, Götz Mundle, Timo Nieder, Niclas O'Donnokoé, Friedemann Pfäfflin, Wilhelm F. Preuss, Udo Rauchfleisch, Arn Sauer, Gunter Schmidt, Hannah Schütz, Katinka Schweizer, Wolfgang Senf, Mick van Trotsenburg, Lucie G. Veith und Paula-Irene Villa.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Kunde von Nirgendwo, Belletristik von William MorrisEinzige lieferbare vollständige Ausgabe! William Morris' sozialistische Utopie "Kunde von Nirgendwo" spielt mit der Wortbedeutung von U-topia als Nicht-Ort. Dabei ist sein Roman sehr genau verortet, nämlich im Londoner Vorort Hammersmith. Dort geht gegen Ende des 19. Jahrhunderts ein Mann mittleren Alters nach einer hitzigen Diskussion im Debattierklub zu Bett - um über hundert Jahre zu schlafen. Als er aufwacht, findet er die Grossstadt in eine ländliche Idylle zurückgebaut, die Umweltzerstörungen sind rückgängig gemacht, in der Themse kann man gar Lachse fangen. Er stellt fest, dass Geld und Eigentum abgeschafft wurden, es herrscht Tauschwirtschaft, Berufe werden nach Neigung und Laune gewechselt; die Kinder lernen nicht in der Schule, sondern im Leben und sowieso nie aus... William Morris' Vorstellung eines utopischen London kontrastierte aufs Schärfste mit der Realität seiner Zeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hexe oder Heilerin, Belletristik von Erich KundeDie Niederlande, 1634: Reete Wittmann kommt in einem Amsterdamer Beginenhof zur Welt. Die Leidenschaft für die heilende Kraft der Kräuter ist ihr in die Wiege gelegt. Sobald sie kann, versucht sie, mit ihren Fähigkeiten ihr Glück zu machen, doch wird ihr dies in ihrer Zeit möglich sein? Erich Kundes packendes Werk ist nicht nur ein Roman über eine mutige, selbstbestimmte Frau, sondern auch das Bild einer Epoche, in der Überkommenes und Modernität radikal ineinandergriffen.28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunikative Kompetenz, Fachbücher von Corina AhlersKommunikative Kompetenz ist eine Schlüsselfertigkeit in der Ausbildung systemischer Psychotherapeutinnen und Psychotherapeuten. Wie kann eine psychotherapeutische Beziehung im kleinen sozialen System funktionieren? Welche Rolle spielt sie in Familien, Patchworks, Paar- und Helfersystemen? In der systemischen Ausbildung werden diese Kommunikationsvorgänge erstmals im Rollenspiel erlebt. Aus diesem Grund dient das Rollenspiel exemplarisch für die Beantwortung der Frage, wie die systemische Kompetenz erlernt wird, mehrere inhaltliche und emotionale Ansprüche gleichzeitig zu bedienen. Die hohe dialogische Komplexität macht Rollenspiele störungsanfällig und verlangt den achtsamen Umgang der Studierenden und Lehrenden unter- und miteinander. Diese Forschungsarbeit untersucht das Rollenspielerleben von Lernenden, Lehrenden und ausgebildeten Psychotherapeutinnen und -therapeuten mittels Videoanalyse.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umbildende Erfahrung, Fachbücher von Jörg SoetebeerDas Fachbuch "Umbildende Erfahrung" von Jörg Soetebeer bietet eine tiefgehende Analyse von Johann Wolfgang von Goethes Konzept der Selbstbildung. Es untersucht, wie Goethe Selbstbildung als eine erfahrungsbasierte Umbildung verstand und diese in seiner Erkenntnispraxis umsetzte. Die naturphilosophischen und ästhetischen Schriften Goethes dienen als Grundlage für die Rekonstruktion seiner Bildungspraxis. Dabei wird die Wahrnehmung als eine spezifische Form der Erkenntnis hervorgehoben, die vor den Verarbeitungsprozessen des Verstandes steht. Das Buch beleuchtet zentrale Begriffe wie Gestalt, Genie und Ganzheit und bietet eine Neubewertung dieser Konzepte im Kontext von Goethes Bildungsanspruch. Es richtet sich an Leser*innen, die sich für die Schnittstellen von Ästhetik, Philosophie und Bildung interessieren und bietet wertvolle Einblicke in Goethes Denken.65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.